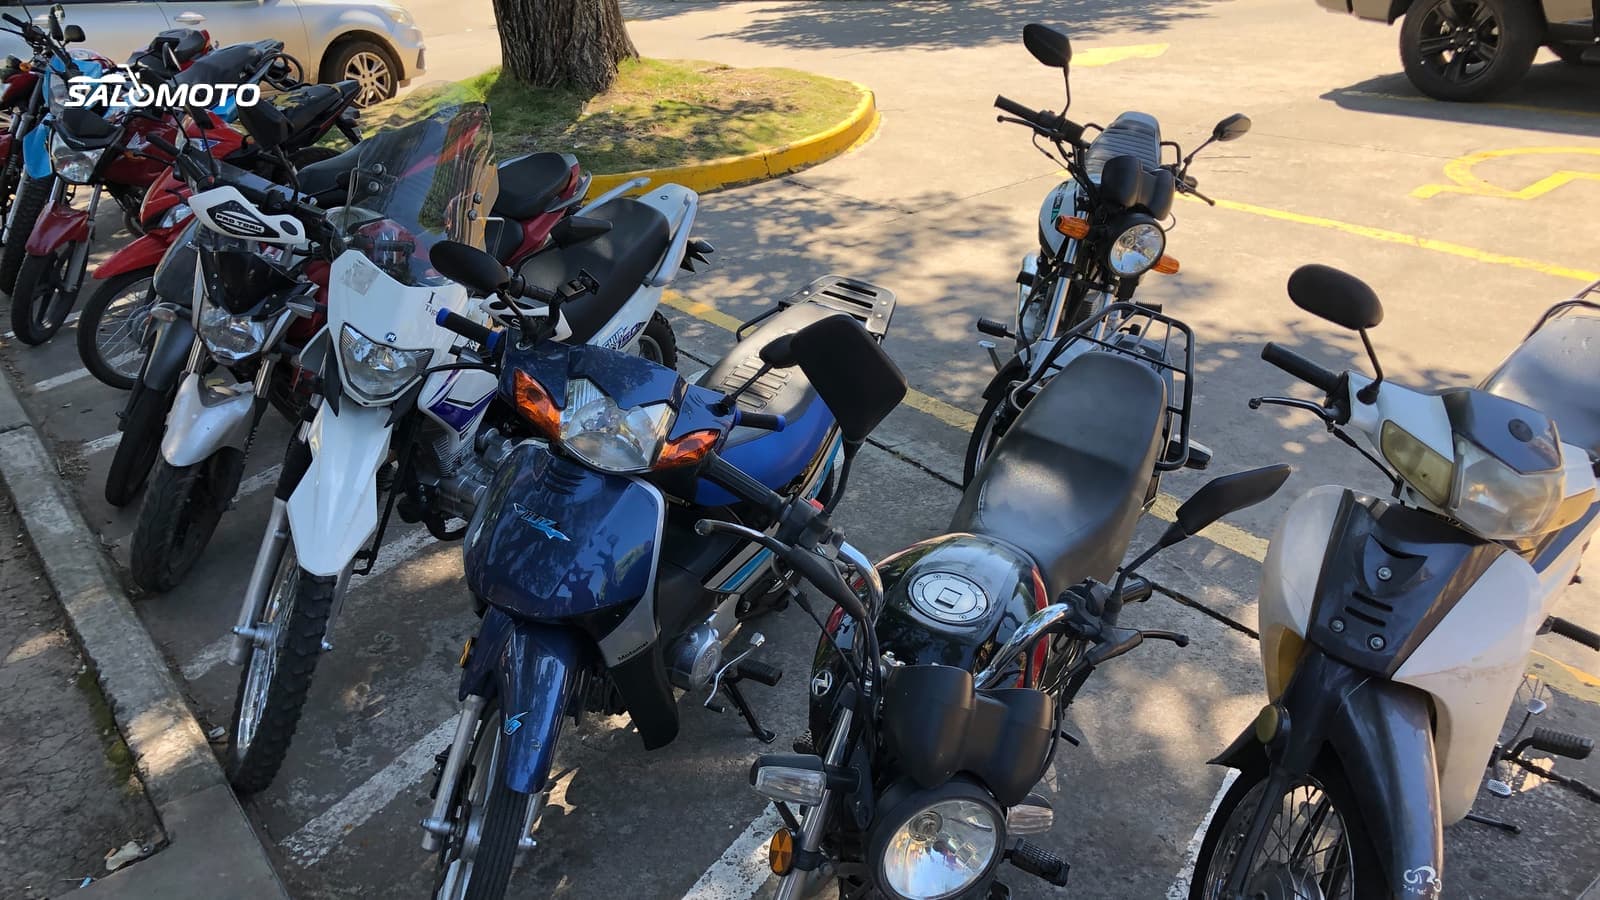
5.000 € sind das Gesamtbudget, nicht der Kaufpreis
Wer ein Motorrad bis 5.000 € sucht, filtert meist die Inserate nach Preis. Genau da beginnt der häufigste Planungsfehler: Das Geld reicht fürs Motorrad, aber nicht mehr für Helm, Versicherung und die erste Inspektion. Besser rechnest du rückwärts – vom Gesamtbetrag zu dem, was fürs Bike übrig bleibt.
Vor dem Kauf gehen vom Budget ab:
- Schutzkleidung, falls du noch keine hast: Helm, Handschuhe, Jacke, Hose, Stiefel. Vorgeschrieben ist in Deutschland nur der Helm – sinnvoll ist die komplette Ausrüstung.
- Versicherung fürs erste Jahr: Die Kfz-Haftpflicht ist Pflicht, der Beitrag hängt von dir und vom Modell ab. Was ihn treibt, steht in Motorrad günstig versichern.
- Zulassung und Steuer: Gebühren, Kennzeichen und die Kfz-Steuer von 1,84 € je angefangene 25 cm³ im Jahr. Eine 125er bis 11 kW (Leichtkraftrad) ist steuerfrei.
- Wartung und Verschleiß: Inspektion, Reifen, Kette, Bremsbeläge, Flüssigkeiten. Bei Gebrauchten ist davon oft etwas fällig, das im Preis nicht auftaucht.
- Reserve: für die Reparatur, mit der du nicht rechnest – und für ein Fahrsicherheitstraining.
Wie sich die Kosten über die Jahre entwickeln, liest du in Motorrad günstig im Unterhalt.
So teilst du 5.000 € sinnvoll auf
Feste Prozentsätze, die für alle gelten, gibt es nicht – dafür sind Versicherungsbeiträge und Ausrüstungsstand zu verschieden. Diese Reihenfolge führt zu einer Aufteilung, die du begründen kannst:
- Ausrüstung zuerst festlegen. Sie schützt dich auf jedem Motorrad. Ein neuer, gut sitzender Helm hat Vorrang.
- Versicherung für zwei, drei Wunschmodelle anfragen. Erst dann weißt du, welche Klasse dein Budget wirklich trägt.
- Fixkosten des ersten Jahres addieren: Zulassung, Steuer und gegebenenfalls die HU, die bei Motorrädern alle 24 Monate fällig ist.
- Reserve abziehen – bei einem Gebrauchten großzügiger, bei einem Neufahrzeug mit Garantie kleiner.
- Der Rest ist dein Kaufpreis-Limit. Es gilt auch beim Verhandeln.
| Ausgangslage | Was zuerst Geld bindet | Anteil fürs Motorrad |
|---|---|---|
| Neu im Sattel, keine Ausrüstung | komplette Schutzkleidung, Neulingsbeitrag | kleiner, oft eine neue 125er |
| Frischer A2, Ausrüstung vorhanden | Versicherung, Reserve | größer, oft jüngere A2-Mittelklasse |
| Wiedereinstieg mit alter Kleidung | neuer Helm, Protektoren prüfen | je nach Versicherungsangebot |
| Zweitmotorrad, alles vorhanden | eigene Versicherung, Reserve | fast das ganze Budget |
Als Faustregel ohne Preisliste: Fängst du bei null an, ist ein spürbarer Teil der 5.000 € verplant, bevor du das erste Inserat öffnest.
Was in dieser Preisklasse infrage kommt
Mit dem Betrag, der nach dieser Rechnung bleibt, öffnen sich grob vier Wege. Preise ändern sich laufend – prüf aktuelle Inserate und Händlerpreise. Echte Angebote kannst du in Bike Hunt sammeln und in Ruhe vergleichen.
- Jüngere gebrauchte Mittelklasse: einige Jahre alt, oft mit Serviceheft, manchmal mit Restgarantie – frag danach.
- Neues kleines Motorrad: Einzelne Modelle knapp über 125 cm³ können samt Ausrüstung in dieses Budget passen. Nachrechnen statt hoffen.
- Neue 125er: Garantie, keine Vorgeschichte, steuerfrei als Leichtkraftrad. Mehr dazu in Günstige 125er.
- Ältere große Motorräder: viel Hubraum fürs Geld, aber Reifen, Versicherung und Ersatzteile wachsen mit.
Achte auf ABS: In der EU müssen Motorräder über 125 cm³, die seit 2017 neu zugelassen wurden, ABS haben; 125er brauchen ABS oder ein Verbundbremssystem. Bei älteren Gebrauchten lohnt der Blick ins Datenblatt. Liegt dein Kaufpreis-Limit eher bei 3.000 €, lies Gebrauchtes Motorrad bis 3.000 € – dort geht es um die genaue Prüfung älterer Maschinen.
Statt einer fertigen Top-5-Liste lohnt sich eine eigene Shortlist: Nimm zwei oder drei Modelle, die zu Führerschein, Körpergröße und Einsatz passen, prüf für jedes aktuelle Inserate und ein echtes Versicherungsangebot und streich alles, was dein Kaufpreis-Limit nur ohne Reserve erreicht. Wie sich die Auswahl bei 7.500, 10.000 oder 15.000 € verschiebt, zeigt Motorrad-Budget von 3.000 bis 15.000 €.
Neues kleines Bike oder gebrauchtes größeres?
Das ist die eigentliche Entscheidung in diesem Budget. Fürs Geld bedeutet sie:
| Budgetfrage | Neu und kleiner | Gebraucht und größer |
|---|---|---|
| Überraschungen im 1. Jahr | selten, Garantie deckt Defekte | möglich, Reserve nötig |
| Wertverlust | in den ersten Jahren am höchsten | großteils schon passiert |
| Versicherung und Reifen | meist niedriger | wachsen mit Leistung und Gewicht |
| Wie lange es reicht | vielleicht nur ein, zwei Saisons | oft länger, wenn der Führerschein passt |
Die Erstinspektion beim Händler ist bei neuen Motorrädern früh fällig – frag vorher, was sie kostet. Alles Weitere zu Garantie, Gewährleistung und Händler gegen privat steht in Neu oder gebraucht?.
Wann du strecken solltest – und wann nicht
Ein paar hundert Euro mehr fürs Motorrad lohnen sich, wenn:
- das teurere Bike dir besser passt – Sitzhöhe und Gewicht sind kein Luxus
- es ABS hat und die günstigere Alternative nicht
- du es mehrere Saisons fahren willst und dein Führerschein es erlaubt
Halt dich zurück, wenn:
- dafür am Helm oder an der Schutzkleidung gespart würde
- das Versicherungsangebot fürs größere Modell die Rechnung kippt
- die Reserve auf null schrumpft oder du dafür einen Kredit bräuchtest
- es dein erstes Motorrad ist und du nach einer Saison vermutlich wechselst
Ein Motorrad, das deutlich unter deinem Limit bleibt, lässt Luft für ein Fahrsicherheitstraining. Im ersten Jahr bringt dir das oft mehr als die nächste Hubraumstufe.
Rechtliche Angaben auf dieser Seite beziehen sich auf Deutschland.